
Виконання вимог третього Кластера: готовність до нових цінників та боротьби за тіньові доходи
Наприкінці липня Угорщина вчергове заблокувала результати скринінгу переговорних кластерів 2 та 3 для України та Молдови під час засідання робочої групи Ради ЄС. Європейські дипломати планують повернутися до цього питання 1 вересня, аби спробувати переконати Будапешт.
«Главком» продовжує спецпроєкт «Вступаємо у ЄС?», аналізуючи переговорні кластери, які визначатимуть зміни в українській економіці на шляху до Євросоюзу. Цього разу розглянемо Кластер 3 «Конкурентоспроможність та інклюзивний розвиток» – один із напрямів переговорів, що охоплює основні принципи функціонування українського внутрішнього ринку за правилами ЄС.
Чому Угорщина блокує одразу два кластери?
Блокування Будапештом двох кластерів одночасно є спробою шантажу. Угорщина вимагає розширити захист нацменшин на Закарпатті або ж розблокувати кошти, заморожені для неї Брюсселем. Однак, блокування одразу двох напрямів свідчить про глибші причини.
Кластери 2 та 3 можна порівняти з двома колесами одного автомобіля: вони схожі, але відповідають за різні функції. Саме через їхню тісну взаємопов’язаність Україні та Молдові планували відкрити їх одночасно.
Кластер 2 стосується правил допуску на ринок: скасування обмежень НБУ на виведення капіталу, право українських компаній надавати послуги в ЄС без додаткових дозволів. Відкриття другого кластера означає узгодження правил для виходу українського бізнесу на європейський ринок.
Кластер 3 регулює внутрішні норми: як налаштувати українську економіку для забезпечення конкурентоспроможності вітчизняних товарів і послуг з європейськими за ціною та якістю на рівних.
Це означає, що перемагати на ринку лише завдяки нижчим податкам, «конвертним» зарплатам, емісії грошей чи пільгам для обраних підприємств буде неможливо.
Показовим прикладом важливості цих норм є конфлікт навколо українського зерна в Польщі. Польські аграрії блокували кордон, висипаючи пшеницю, бо вважали дешевшу українську продукцію конкурентом власній.
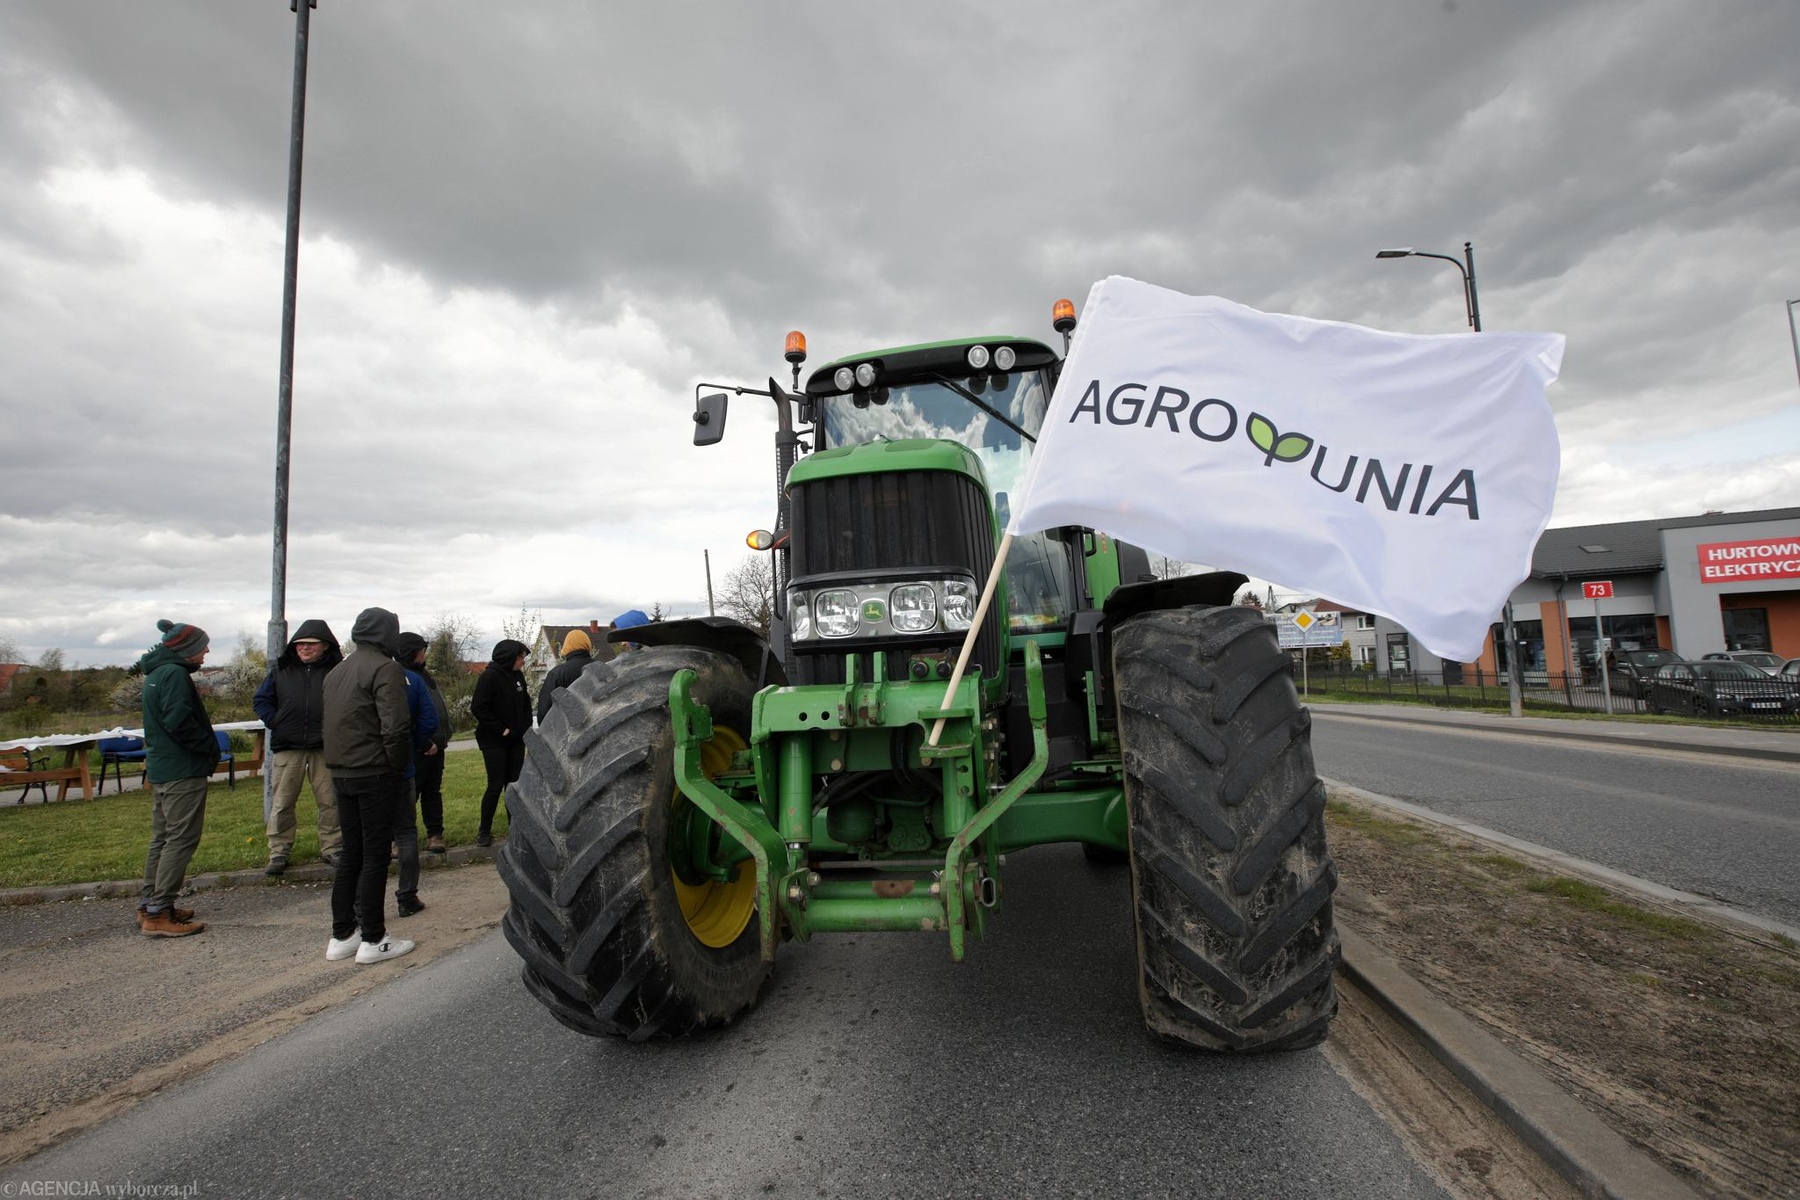
Протести проти українського зерна – це лише один із викликів, з якими Україна може зіткнутися після вступу до ЄС. Вихід на спільний європейський ринок, окрім нових можливостей, принесе вільну конкуренцію за новими, європейськими правилами.
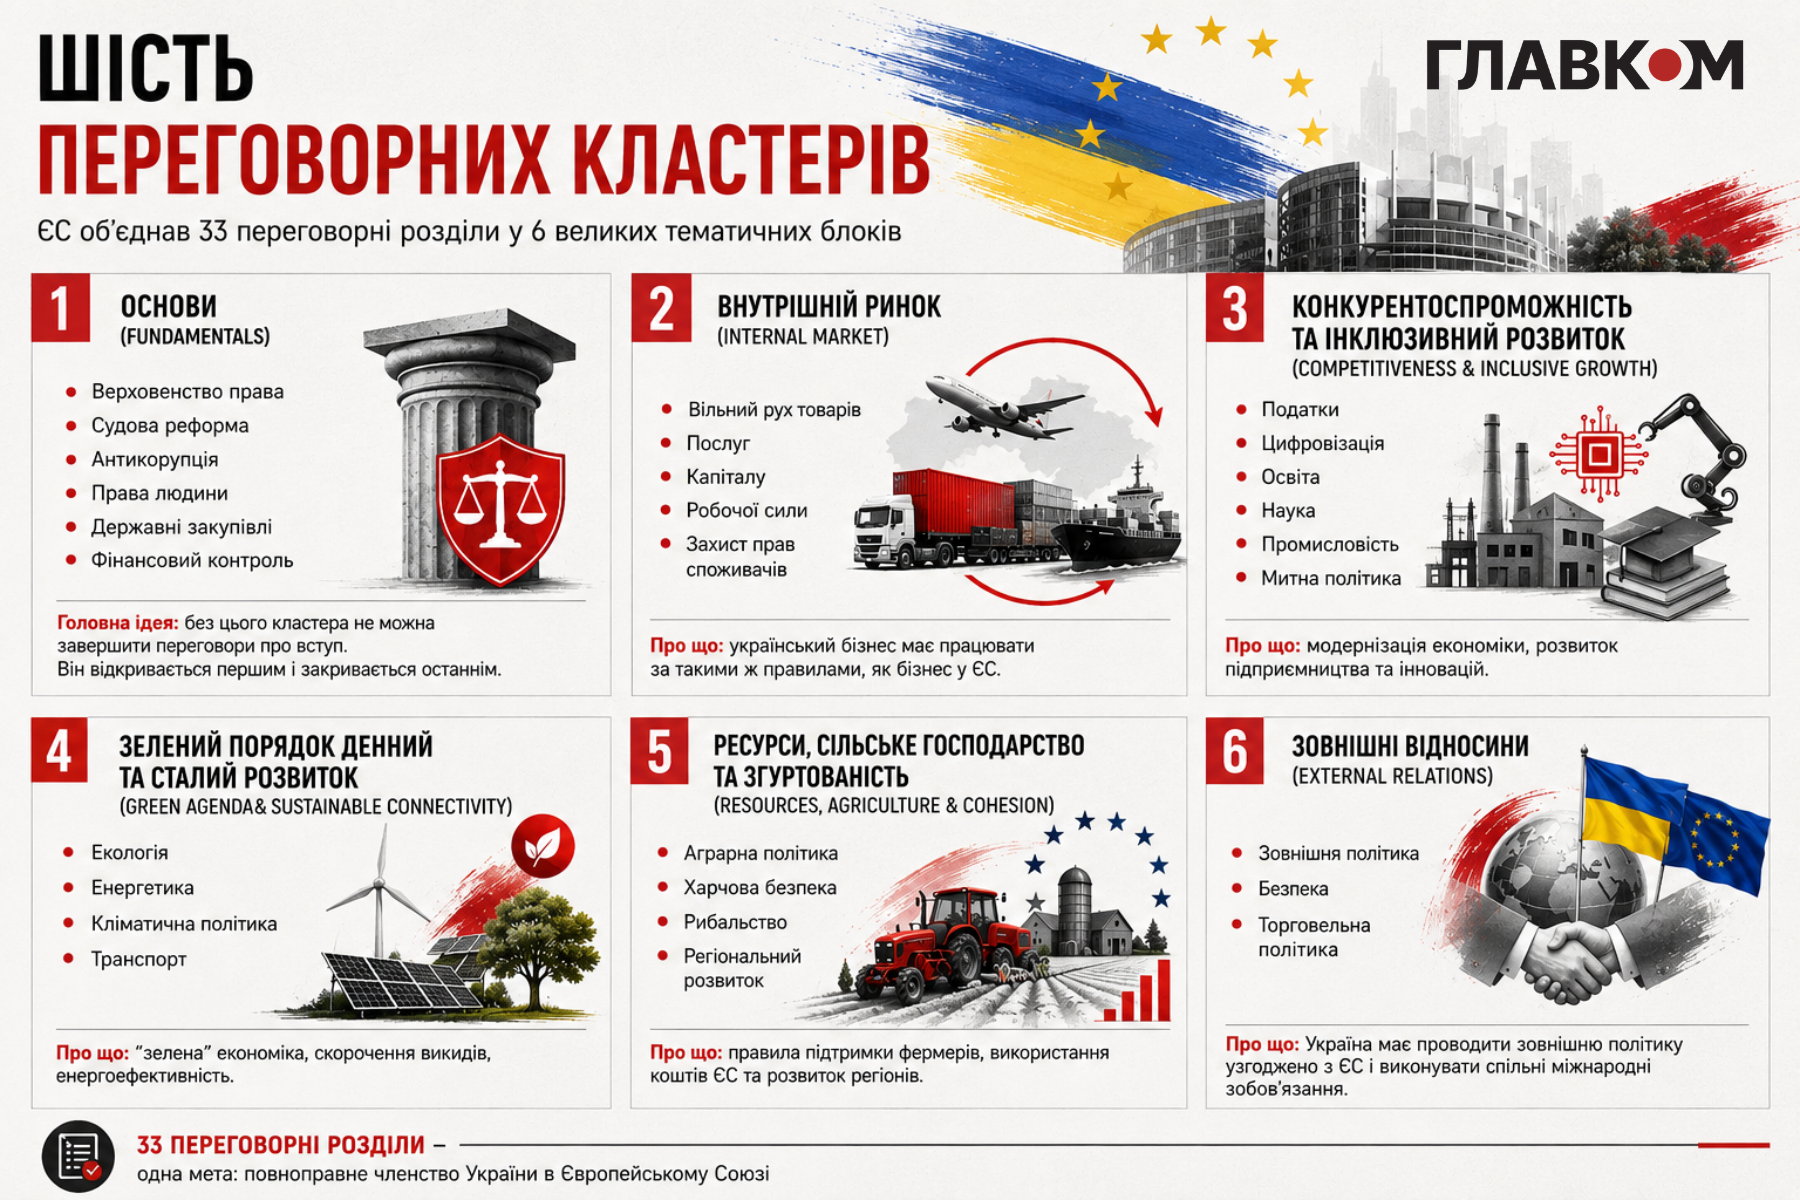
Структура Кластера 3: «Конкурентоспроможність та інклюзивне зростання»
Цей кластер охоплює вісім переговорних пунктів. Україна має реформувати трудове законодавство, соціальні виплати, створити сприятливі умови для малого й середнього бізнесу та продовжити дерегуляцію.
Держава повинна прискорити цифровізацію публічних послуг та промисловості. Окремий напрям – повне оновлення митної системи за правилами ЄС, ухвалення нового Митного кодексу, цифровізація митниці та посилення боротьби з контрабандою.
Найбільше практичних викликів для України зосереджено у трьох ключових розділах:
| Розділ | Назва | Наслідки для України |
|---|---|---|
| Розділ 16 | Податкова політика | Приведення акцизів та податків до загальноєвропейського рівня |
| Розділ 17 | Економічна та монетарна політика | ЄС забороняє НБУ латати дірки в бюджеті за допомогою купівлі державних паперів |
| Розділ 20 | Промислова політика та підприємництво | Євросоюз обмежує переваги для національного бізнесу |
Переговори за цим розділом означають, що українці мають бути готові до нових цінників на АЗС та пошуку тіньових доходів. Україна поступово підтягує акцизи на пальне до європейського мінімуму. Якщо у 2026 році акциз на бензин становитиме €300,8 за 1000 літрів, дизель – €253,8, а автогаз – €173, то вже у 2028 році ці показники зростуть до €359 на бензин (+19%), €330 на дизель (+30%) та €250 на скраплений газ (+45%).
Паралельно ЄС вимагає більшої прозорості від українського фінансового сектору. З 1 липня цього року діє новий міжнародний стандарт CRS 2.0, який дозволяє українській податковій в автоматичному режимі обмінюватися даними про закордонні рахунки українців з іншими країнами. Це дасть змогу податковій дізнаватися про банківські депозити, електронні гаманці та операції з криптовалютою українських резидентів за кордоном.
Важливо зазначити, що розділ 16 не вимагає ліквідації спрощеної системи чи заборони ФОП. ЄС не висуватиме вимог щодо повного закриття цієї форми підприємництва. Головне, що цікавить Брюссель у нашій внутрішній трудовій діяльності, – це боротьба з прихованою найманою працею, коли замість трудового договору використовують ФОП.
Розділ 17: незалежність та заборони для НБУ
Головна вимога цього розділу – незалежність Нацбанку та заборона для уряду використовувати ресурси центрального банку для покриття бюджетного дефіциту. У ЄС регуляторам заборонено напряму фінансувати бюджет чи купувати державні облігації на первинному ринку.
Для України це унікальна ситуація. У 2022 році, після початку повномасштабного вторгнення, НБУ був змушений викупити державних облігацій на 400 млрд грн для покриття видатків держави на війну. Цю схему «купівлі у себе» було вимкнено з початку 2023 року, оскільки такий крок був необхідний для збереження макроекономічної стабільності на початковому етапі війни.
Від початку 2026 року уряд залучив на аукціонах з продажу ОВДП понад 310 млрд грн, а загалом від початку повномасштабної війни – майже 2,34 трлн грн. Водночас правила ЄС передбачають, що центральний банк не може безпосередньо купувати державні облігації на первинному ринку. Фінансування бюджету через продаж ОВДП інвесторам може зберігатися, але пряма купівля державних цінних паперів за кошти НБУ має бути припинена.
У ЄС також діють норми щодо фінансових показників держави: дефіцит бюджету – не більше 3% ВВП, а держборг – до 60% ВВП. Однак під час війни від України не вимагають негайно підлаштуватися під ці рамки. На 2026 рік дефіцит бюджету України прогнозується на рівні близько 12-18% ВВП, а державний і гарантований державою борг – 101,5% ВВП (за прогнозом Мінекономіки на квітень 2026 року).
ЄС розуміє ситуацію України, і головне завдання зараз – забезпечити стійкість держави та не повертатися до купівлі «самого в себе» для покриття дефіциту.
За останні 30 років війни відбувалися й на територіях країн, які сьогодні входять до ЄС. Хорватія, яка постраждала від Балканських війн, закінчила війну за незалежність у 1995 році. Наприкінці 1990-х її державний борг становив близько 33% ВВП. Після вступу до ЄС Хорватія поступово скорочувала дефіцит і борг, проводила бюджетні та податкові реформи, залучала кошти ЄС в економіку. За прогнозом Єврокомісії, у 2026 році дефіцит бюджету Хорватії становитиме 2,9% ВВП, а державний борг – 55,9% ВВП, що відповідає орієнтирам ЄС.
Розділ 20: кінець підтримки локалізації?
Вступ до ЄС не означає, що держава втратить право підтримувати власного виробника. Підтримка бізнесу можлива через гранти, пільгове фінансування та програми модернізації. Головна вимога – така підтримка має відповідати європейським правилам конкуренції.
Найгострішим практичним питанням залишається вимога щодо локалізації у публічних закупівлях. Українське законодавство вимагає чіткої частки українських складових при закупівлях за бюджетні кошти (комунальний транспорт, техніка, енергообладнання): 30% у 2026 році, 35% у 2027 році та 40% з 2028 року.
Правила ЄС вимагають рівного ставлення до всіх постачальників з країн-членів і забороняють надавати перевагу компанії лише через походження продукції. Це означає, що протекціоністські обмеження доведеться замінити іншими інструментами, такими як гранти на переоснащення та інвестиційна підтримка.
Шлях України до ЄС є одним із найскладніших серед усіх країн-кандидатів через серйозні макроекономічні проблеми, пов’язані з війною. Прикладом поступової відмови від протекціонізму у публічних закупівлях є Хорватія. Під час виконання Угоди про проміжну асоціацію країна застосовувала цінову преференцію (5-10%) на користь вітчизняних учасників.
Згодом Хорватія була змушена повністю скасувати такі переваги за ознакою походження продукції. Натомість країна розширила програми пільгового інвестиційного кредитування через Хорватський банк реконструкції та розвитку, а також залучила грантове фінансування з Європейського фонду регіонального розвитку для цифровізації та модернізації виробництва.